BlackPrint · Guías · El mercado
¿Dónde se vende vivienda nueva en México y qué producto se vende en cada plaza?
Contamos 189,854 viviendas nuevas avaluadas con crédito en el último año completo (3T 2024–2T 2025) para responder dos preguntas: dónde sí se absorbe vivienda nueva y qué producto lanzar en cada plaza. Por metrópoli y municipio: absorción, segmento, m², recámaras, precio, quién financia y contra quién compites. Ver el mapa por municipio · Ir al explorador por plaza.
Actualizado el 12 de noviembre de 2026 · Equipo BlackPrint
Viviendas nuevas avaluadas, 3T 2024–2T 2025 · las 6 metrópolis con más
Lo esencial, en 20 segundos
- En 3T 2024–2T 2025 se avaluaron 189,854 viviendas nuevas con crédito, 5.2% menos que el año anterior
- Monterrey, el Valle de México y Guadalajara concentran 31%; El Marqués es el municipio n.º 1 con 6,091
- La vivienda media pasó de 35% a 46% de lo nuevo; en Guadalajara, Valle de México y Querétaro el producto se encogió
- INFONAVIT financia 63%; la constructora viene identificada en 81% de la vivienda nueva
Qué dice el mapa
| Municipio | Entidad | Viviendas nuevas 2022–2024 | Departamento | Cambio 2024 contra 2022 |
|---|---|---|---|---|
| Aguascalientes | Aguascalientes | 12,838 | 18% | −24% |
| Jesús María | Aguascalientes | 2,224 | 5% | +55% |
| Pabellón de Arteaga | Aguascalientes | 192 | 2% | sin base suficiente |
| San Francisco de los Romo | Aguascalientes | 1,089 | 2% | −24% |
| Ensenada | Baja California | 1,295 | 29% | sin base suficiente |
| Mexicali | Baja California | 8,247 | 2% | sin base suficiente |
| Playas de Rosarito | Baja California | 1,077 | 72% | sin base suficiente |
| Tijuana | Baja California | 9,995 | 53% | sin base suficiente |
| Comondú | Baja California Sur | 277 | 0% | sin base suficiente |
| La Paz | Baja California Sur | 2,119 | 1% | −15% |
| Los Cabos | Baja California Sur | 2,114 | 58% | +8% |
| Mulegé | Baja California Sur | 100 | 0% | sin base suficiente |
| Campeche | Campeche | 296 | 0% | sin base suficiente |
| Berriozábal | Chiapas | 527 | 1% | −16% |
| Chiapa de Corzo | Chiapas | 211 | 0% | sin base suficiente |
| Comitán de Domínguez | Chiapas | 339 | 0% | −3% |
| San Cristóbal de las Casas | Chiapas | 101 | 1% | sin base suficiente |
| Tapachula | Chiapas | 979 | 16% | sin base suficiente |
| Tonalá | Chiapas | 150 | 1% | sin base suficiente |
| Tuxtla Gutiérrez | Chiapas | 1,099 | 24% | −23% |
| Villaflores | Chiapas | 289 | 0% | sin base suficiente |
| Aldama | Chihuahua | 114 | 0% | sin base suficiente |
| Aquiles Serdán | Chihuahua | 451 | 0% | sin base suficiente |
| Chihuahua | Chihuahua | 9,897 | 2% | −11% |
| Cuauhtémoc | Chihuahua | 1,272 | 0% | −60% |
| Delicias | Chihuahua | 866 | 3% | +91% |
| Guachochi | Chihuahua | 293 | 0% | sin base suficiente |
| Hidalgo del Parral | Chihuahua | 269 | 0% | sin base suficiente |
| Juárez | Chihuahua | 8,660 | 1% | +14% |
| Nuevo Casas Grandes | Chihuahua | 364 | 0% | sin base suficiente |
| Azcapotzalco | Ciudad de México | 3,121 | 99% | −17% |
| Benito Juárez | Ciudad de México | 3,261 | 97% | −22% |
| Coyoacán | Ciudad de México | 554 | 88% | −26% |
| Cuajimalpa de Morelos | Ciudad de México | 493 | 93% | −5% |
| Cuauhtémoc | Ciudad de México | 4,242 | 100% | +30% |
| Gustavo A. Madero | Ciudad de México | 1,257 | 99% | +25% |
| Iztacalco | Ciudad de México | 1,256 | 100% | +34% |
| Miguel Hidalgo | Ciudad de México | 1,240 | 100% | −27% |
| Tlalpan | Ciudad de México | 219 | 70% | sin base suficiente |
| Venustiano Carranza | Ciudad de México | 1,464 | 100% | +18% |
| Álvaro Obregón | Ciudad de México | 1,549 | 98% | −21% |
| Acuña | Coahuila | 3,296 | 0% | +29% |
| Allende | Coahuila | 209 | 0% | sin base suficiente |
| Arteaga | Coahuila | 594 | 0% | −22% |
| Francisco I. Madero | Coahuila | 385 | 0% | sin base suficiente |
| Frontera | Coahuila | 228 | 0% | sin base suficiente |
| Matamoros | Coahuila | 958 | 14% | −60% |
| Monclova | Coahuila | 717 | 0% | −32% |
| Múzquiz | Coahuila | 289 | 0% | sin base suficiente |
| Nava | Coahuila | 588 | 0% | +134% |
| Parras | Coahuila | 238 | 0% | sin base suficiente |
| Piedras Negras | Coahuila | 2,375 | 0% | +7% |
| Ramos Arizpe | Coahuila | 1,018 | 3% | +28% |
| Sabinas | Coahuila | 310 | 0% | sin base suficiente |
| Saltillo | Coahuila | 8,949 | 24% | +2% |
| San Juan de Sabinas | Coahuila | 260 | 0% | sin base suficiente |
| San Pedro | Coahuila | 250 | 0% | sin base suficiente |
| Torreón | Coahuila | 6,575 | 4% | +16% |
| Colima | Colima | 1,447 | 2% | +18% |
| Coquimatlán | Colima | 317 | 0% | sin base suficiente |
| Cuauhtémoc | Colima | 130 | 0% | sin base suficiente |
| Manzanillo | Colima | 1,059 | 22% | +24% |
| Tecomán | Colima | 732 | 0% | −6% |
| Villa de Álvarez | Colima | 2,497 | 1% | +5% |
| Durango | Durango | 4,772 | 33% | −5% |
| Gómez Palacio | Durango | 2,751 | 0% | +30% |
| Lerdo | Durango | 803 | 0% | +69% |
| Santiago Papasquiaro | Durango | 167 | 7% | sin base suficiente |
| Almoloya de Juárez | Estado de México | 300 | 1% | sin base suficiente |
| Atizapán de Zaragoza | Estado de México | 1,460 | 69% | −27% |
| Calimaya | Estado de México | 1,493 | 0% | +61% |
| Chalco | Estado de México | 3,354 | 19% | +5% |
| Coacalco de Berriozábal | Estado de México | 789 | 83% | +27% |
| Cuautitlán | Estado de México | 966 | 0% | −31% |
| Cuautitlán Izcalli | Estado de México | 1,458 | 86% | −31% |
| Huehuetoca | Estado de México | 2,627 | 55% | +5% |
| Huixquilucan | Estado de México | 536 | 77% | −4% |
| Ixtapaluca | Estado de México | 960 | 89% | −27% |
| Jilotzingo | Estado de México | 112 | 79% | sin base suficiente |
| Melchor Ocampo | Estado de México | 681 | 5% | sin base suficiente |
| Metepec | Estado de México | 348 | 9% | sin base suficiente |
| Naucalpan de Juárez | Estado de México | 388 | 88% | −4% |
| Nextlalpan | Estado de México | 661 | 33% | +165% |
| Nicolás Romero | Estado de México | 173 | 1% | sin base suficiente |
| Ocoyoacac | Estado de México | 124 | 0% | sin base suficiente |
| Otzolotepec | Estado de México | 1,837 | 46% | +21% |
| San Mateo Atenco | Estado de México | 615 | 19% | +24% |
| Tecámac | Estado de México | 7,750 | 33% | +4% |
| Tianguistenco | Estado de México | 492 | 0% | sin base suficiente |
| Tlalnepantla de Baz | Estado de México | 517 | 79% | −1% |
| Toluca | Estado de México | 1,227 | 4% | +27% |
| Zinacantepec | Estado de México | 1,337 | 18% | −70% |
| Zumpango | Estado de México | 8,841 | 62% | +12% |
| Apaseo el Grande | Guanajuato | 4,376 | 55% | +34% |
| Celaya | Guanajuato | 2,592 | 2% | −23% |
| Dolores Hidalgo Cuna de la Independencia Nacional | Guanajuato | 199 | 0% | sin base suficiente |
| Guanajuato | Guanajuato | 435 | 2% | sin base suficiente |
| Irapuato | Guanajuato | 2,099 | 29% | +22% |
| León | Guanajuato | 11,904 | 31% | +1% |
| Salamanca | Guanajuato | 1,474 | 24% | +104% |
| Salvatierra | Guanajuato | 734 | 15% | sin base suficiente |
| San Felipe | Guanajuato | 251 | 4% | sin base suficiente |
| San Francisco del Rincón | Guanajuato | 205 | 0% | sin base suficiente |
| San José Iturbide | Guanajuato | 774 | 0% | +175% |
| San Luis de la Paz | Guanajuato | 724 | 0% | −38% |
| San Miguel de Allende | Guanajuato | 1,023 | 30% | −12% |
| Santa Cruz de Juventino Rosas | Guanajuato | 360 | 3% | sin base suficiente |
| Silao de la Victoria | Guanajuato | 2,227 | 79% | +156% |
| Uriangato | Guanajuato | 375 | 0% | sin base suficiente |
| Villagrán | Guanajuato | 862 | 36% | +7% |
| Acapulco de Juárez | Guerrero | 2,097 | 71% | −59% |
| Chilpancingo de los Bravo | Guerrero | 701 | 65% | −3% |
| Iguala de la Independencia | Guerrero | 255 | 57% | sin base suficiente |
| Zihuatanejo de Azueta | Guerrero | 117 | 46% | sin base suficiente |
| Atotonilco de Tula | Hidalgo | 2,483 | 62% | −0% |
| Cuautepec de Hinojosa | Hidalgo | 181 | 0% | sin base suficiente |
| Mineral de la Reforma | Hidalgo | 3,059 | 9% | −6% |
| Pachuca de Soto | Hidalgo | 2,234 | 1% | −8% |
| Tepeapulco | Hidalgo | 192 | 0% | sin base suficiente |
| Tizayuca | Hidalgo | 9,258 | 44% | +9% |
| Tolcayuca | Hidalgo | 2,257 | 0% | −38% |
| Tulancingo de Bravo | Hidalgo | 235 | 3% | sin base suficiente |
| Villa de Tezontepec | Hidalgo | 117 | 0% | sin base suficiente |
| Zapotlán de Juárez | Hidalgo | 281 | 28% | sin base suficiente |
| Zempoala | Hidalgo | 2,928 | 9% | −15% |
| Acatlán de Juárez | Jalisco | 105 | 0% | sin base suficiente |
| Atotonilco el Alto | Jalisco | 186 | 30% | sin base suficiente |
| Autlán de Navarro | Jalisco | 249 | 0% | sin base suficiente |
| El Salto | Jalisco | 5,546 | 40% | +1% |
| Encarnación de Díaz | Jalisco | 165 | 0% | sin base suficiente |
| Guadalajara | Jalisco | 4,635 | 90% | +15% |
| Ixtlahuacán de los Membrillos | Jalisco | 295 | 76% | sin base suficiente |
| La Barca | Jalisco | 212 | 54% | sin base suficiente |
| Lagos de Moreno | Jalisco | 1,210 | 10% | −55% |
| Ocotlán | Jalisco | 287 | 63% | sin base suficiente |
| Poncitlán | Jalisco | 151 | 29% | sin base suficiente |
| Puerto Vallarta | Jalisco | 2,474 | 79% | −9% |
| San Juan de los Lagos | Jalisco | 646 | 0% | +50% |
| San Pedro Tlaquepaque | Jalisco | 4,745 | 52% | +23% |
| Tala | Jalisco | 529 | 33% | −20% |
| Tepatitlán de Morelos | Jalisco | 390 | 0% | −5% |
| Tlajomulco de Zúñiga | Jalisco | 14,847 | 57% | +30% |
| Tonalá | Jalisco | 6,264 | 59% | +1% |
| Zapopan | Jalisco | 13,538 | 52% | −11% |
| Zapotiltic | Jalisco | 266 | 67% | sin base suficiente |
| Zapotlán el Grande | Jalisco | 208 | 55% | sin base suficiente |
| Apatzingán | Michoacán | 126 | 0% | sin base suficiente |
| La Piedad | Michoacán | 597 | 0% | +54% |
| Lázaro Cárdenas | Michoacán | 480 | 5% | −31% |
| Morelia | Michoacán | 6,351 | 39% | −4% |
| Pátzcuaro | Michoacán | 109 | 32% | sin base suficiente |
| Tarímbaro | Michoacán | 739 | 45% | +46% |
| Uruapan | Michoacán | 202 | 14% | sin base suficiente |
| Zamora | Michoacán | 1,051 | 52% | −13% |
| Ayala | Morelos | 705 | 0% | −61% |
| Cuautla | Morelos | 151 | 0% | sin base suficiente |
| Cuernavaca | Morelos | 341 | 58% | +17% |
| Emiliano Zapata | Morelos | 946 | 15% | −49% |
| Jiutepec | Morelos | 388 | 13% | −27% |
| Jojutla | Morelos | 217 | 88% | sin base suficiente |
| Tlayacapan | Morelos | 770 | 71% | sin base suficiente |
| Xochitepec | Morelos | 1,519 | 22% | −51% |
| Yautepec | Morelos | 463 | 21% | −21% |
| Yecapixtla | Morelos | 1,588 | 70% | −68% |
| Bahía de Banderas | Nayarit | 5,523 | 48% | +17% |
| Tepic | Nayarit | 676 | 25% | −36% |
| Xalisco | Nayarit | 320 | 30% | sin base suficiente |
| Apodaca | Nuevo León | 9,647 | 1% | −22% |
| Cadereyta Jiménez | Nuevo León | 2,270 | 0% | +66% |
| Ciénega de Flores | Nuevo León | 1,584 | 0% | +43% |
| El Carmen | Nuevo León | 3,758 | 0% | −25% |
| García | Nuevo León | 17,683 | 1% | −17% |
| General Escobedo | Nuevo León | 7,931 | 0% | +8% |
| General Zuazua | Nuevo León | 3,482 | 0% | −23% |
| Guadalupe | Nuevo León | 1,994 | 21% | +7% |
| Juárez | Nuevo León | 17,964 | 1% | −26% |
| Linares | Nuevo León | 489 | 0% | sin base suficiente |
| Montemorelos | Nuevo León | 596 | 0% | −33% |
| Monterrey | Nuevo León | 4,886 | 67% | +17% |
| Pesquería | Nuevo León | 4,126 | 23% | −42% |
| Sabinas Hidalgo | Nuevo León | 115 | 0% | sin base suficiente |
| Salinas Victoria | Nuevo León | 6,605 | 0% | +11% |
| San Nicolás de los Garza | Nuevo León | 484 | 57% | +5% |
| San Pedro Garza García | Nuevo León | 398 | 69% | sin base suficiente |
| Santa Catarina | Nuevo León | 996 | 57% | −23% |
| Santiago | Nuevo León | 887 | 1% | −1% |
| Oaxaca de Juárez | Oaxaca | 294 | 87% | sin base suficiente |
| Santa Cruz Xoxocotlán | Oaxaca | 464 | 42% | +30% |
| Santa María Atzompa | Oaxaca | 338 | 49% | sin base suficiente |
| Santa María Huatulco | Oaxaca | 284 | 97% | sin base suficiente |
| Tlacolula de Matamoros | Oaxaca | 174 | 99% | sin base suficiente |
| Amozoc | Puebla | 302 | 25% | −22% |
| Atlixco | Puebla | 735 | 89% | +12% |
| Coronango | Puebla | 2,036 | 40% | −29% |
| Cuautlancingo | Puebla | 3,183 | 35% | +39% |
| Huejotzingo | Puebla | 2,950 | 66% | −26% |
| Ocoyucan | Puebla | 1,267 | 10% | +34% |
| Puebla | Puebla | 4,456 | 56% | −17% |
| San Andrés Cholula | Puebla | 675 | 37% | −26% |
| San Martín Texmelucan | Puebla | 783 | 85% | +62% |
| San Pedro Cholula | Puebla | 504 | 30% | −55% |
| Tehuacán | Puebla | 697 | 15% | −38% |
| Teziutlán | Puebla | 521 | 18% | +0% |
| Tianguismanalco | Puebla | 286 | 74% | sin base suficiente |
| Corregidora | Querétaro | 2,421 | 22% | −5% |
| El Marqués | Querétaro | 16,793 | 41% | +17% |
| Pedro Escobedo | Querétaro | 232 | 48% | sin base suficiente |
| Querétaro | Querétaro | 7,514 | 39% | −19% |
| San Juan del Río | Querétaro | 2,264 | 1% | −35% |
| Benito Juárez | Quintana Roo | 17,836 | 61% | +13% |
| Cozumel | Quintana Roo | 285 | 4% | sin base suficiente |
| Othón P. Blanco | Quintana Roo | 789 | 0% | −14% |
| Puerto Morelos | Quintana Roo | 197 | 71% | sin base suficiente |
| Solidaridad | Quintana Roo | 13,094 | 69% | +6% |
| Tulum | Quintana Roo | 5,150 | 96% | −7% |
| Cerro de San Pedro | San Luis Potosí | 552 | 0% | +127% |
| Ciudad Valles | San Luis Potosí | 617 | 7% | −35% |
| Matehuala | San Luis Potosí | 581 | 0% | +17% |
| Mexquitic de Carmona | San Luis Potosí | 364 | 33% | −14% |
| Rioverde | San Luis Potosí | 177 | 1% | sin base suficiente |
| San Luis Potosí | San Luis Potosí | 7,733 | 16% | −13% |
| Soledad de Graciano Sánchez | San Luis Potosí | 4,073 | 27% | −15% |
| Villa de Reyes | San Luis Potosí | 384 | 0% | −8% |
| Ahome | Sinaloa | 3,021 | 0% | −5% |
| Culiacán | Sinaloa | 8,655 | 22% | −26% |
| Guasave | Sinaloa | 751 | 0% | −31% |
| Mazatlán | Sinaloa | 6,992 | 34% | −6% |
| Navolato | Sinaloa | 564 | 53% | sin base suficiente |
| Salvador Alvarado | Sinaloa | 310 | 0% | sin base suficiente |
| Agua Prieta | Sonora | 829 | 0% | +75% |
| Caborca | Sonora | 180 | 0% | sin base suficiente |
| Cajeme | Sonora | 2,648 | 2% | +4% |
| Empalme | Sonora | 242 | 0% | sin base suficiente |
| Guaymas | Sonora | 1,305 | 0% | −8% |
| Hermosillo | Sonora | 10,273 | 4% | −2% |
| Navojoa | Sonora | 1,148 | 0% | +24% |
| Nogales | Sonora | 1,713 | 21% | +28% |
| Puerto Peñasco | Sonora | 633 | 4% | −8% |
| San Luis Río Colorado | Sonora | 798 | 0% | +69% |
| Centro | Tabasco | 1,185 | 27% | −14% |
| Comalcalco | Tabasco | 111 | 0% | sin base suficiente |
| Nacajuca | Tabasco | 1,543 | 50% | +19% |
| Altamira | Tamaulipas | 1,230 | 58% | +10% |
| Ciudad Madero | Tamaulipas | 445 | 31% | −2% |
| El Mante | Tamaulipas | 103 | 0% | sin base suficiente |
| Matamoros | Tamaulipas | 4,992 | 0% | −1% |
| Nuevo Laredo | Tamaulipas | 3,055 | 0% | +5% |
| Reynosa | Tamaulipas | 12,932 | 3% | −7% |
| Río Bravo | Tamaulipas | 534 | 0% | +64% |
| Tampico | Tamaulipas | 706 | 57% | +23% |
| Victoria | Tamaulipas | 1,355 | 6% | −34% |
| Apizaco | Tlaxcala | 156 | 4% | sin base suficiente |
| Huamantla | Tlaxcala | 255 | 51% | sin base suficiente |
| Ixtacuixtla de Mariano Matamoros | Tlaxcala | 511 | 98% | +46% |
| Santa Cruz Tlaxcala | Tlaxcala | 396 | 49% | sin base suficiente |
| Tetla de la Solidaridad | Tlaxcala | 210 | 0% | sin base suficiente |
| Tlaxcala | Tlaxcala | 354 | 22% | sin base suficiente |
| Yauhquemehcan | Tlaxcala | 224 | 33% | sin base suficiente |
| Alvarado | Veracruz | 753 | 17% | −40% |
| Boca del Río | Veracruz | 888 | 37% | +51% |
| Coatepec | Veracruz | 217 | 8% | sin base suficiente |
| Coatzacoalcos | Veracruz | 231 | 14% | sin base suficiente |
| Córdoba | Veracruz | 225 | 5% | sin base suficiente |
| Emiliano Zapata | Veracruz | 875 | 82% | −61% |
| Fortín | Veracruz | 136 | 0% | sin base suficiente |
| Ixtaczoquitlán | Veracruz | 487 | 65% | −27% |
| Medellín de Bravo | Veracruz | 2,005 | 47% | +20% |
| Orizaba | Veracruz | 182 | 5% | sin base suficiente |
| Río Blanco | Veracruz | 220 | 84% | sin base suficiente |
| San Andrés Tuxtla | Veracruz | 225 | 0% | sin base suficiente |
| Tuxpan | Veracruz | 251 | 62% | sin base suficiente |
| Veracruz | Veracruz | 6,084 | 58% | −15% |
| Xalapa | Veracruz | 832 | 11% | +56% |
| Conkal | Yucatán | 1,050 | 1% | −28% |
| Kanasín | Yucatán | 4,025 | 16% | −34% |
| Mérida | Yucatán | 14,142 | 9% | −15% |
| Progreso | Yucatán | 157 | 51% | sin base suficiente |
| Umán | Yucatán | 3,671 | 12% | +15% |
| Valladolid | Yucatán | 142 | 0% | sin base suficiente |
| Calera | Zacatecas | 236 | 0% | sin base suficiente |
| Fresnillo | Zacatecas | 478 | 0% | +24% |
| Guadalupe | Zacatecas | 2,063 | 0% | −7% |
| Zacatecas | Zacatecas | 2,013 | 0% | −24% |
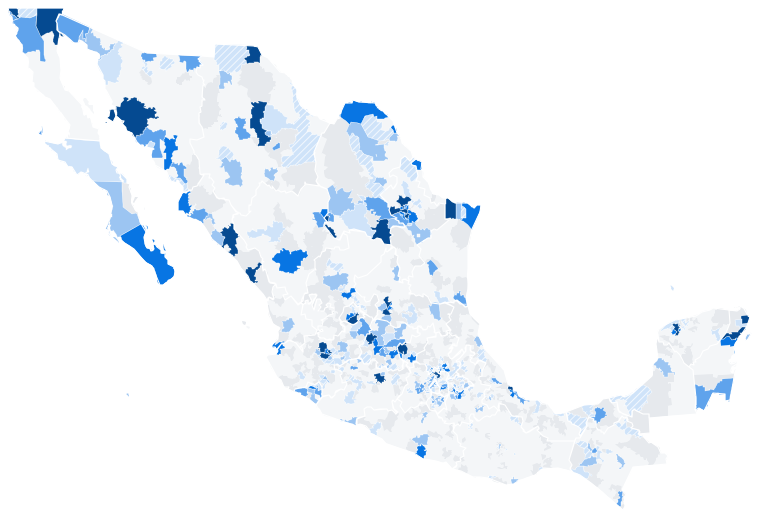
- De 611,651 viviendas nuevas avaluadas con crédito en 2022–2024, la mitad cayó en 28 municipios; 1,635 de 2,469 no tuvieron ni una. Juárez (Nuevo León), Benito Juárez (Cancún) y García encabezan la ventana; El Marqués, cuarto aquí, es el n.º 1 del último año (sección 04).
- El departamento ya es 30% de la vivienda nueva del país y la mayoría en 73 de los 283 municipios con 100 avalúos o más: Cancún 61%, Playa del Carmen 69%, Tlajomulco 57% y Zapopan 52% entre los grandes.
- Entre 2022 y 2024 el país casi no se movió (−1%), pero por dentro sí: de 180 municipios con base comparable, 80 crecieron y 99 cayeron (uno quedó igual). Entre los de 1,000 o más por año, Apaseo el Grande subió +34% y Pesquería bajó −42%.
Conteo de avalúos de casa y departamento con edad de cero meses, sin duplicados y sin recorte por precio (el resto de la guía quita el 1% de extremos por m²), por año del avalúo (2022–2024). Con rayas, los municipios con 30 a 99; en gris, menos de 30. El cambio 2022→2024 solo se pinta con 100 o más en cada año y sin Baja California, cuyo registro arranca en 2022; los casos citados en el texto tienen 1,000 o más. Las cifras de esta sección no se comparan con las del resto de la guía, que usa los últimos cuatro trimestres.
Vivienda nueva en México por municipio: la mitad de las 611,651 viviendas nuevas avaluadas con crédito en 2022–2024 se concentró en 28 municipios (avalúos con crédito; cálculo BlackPrint).
02 · La cifra AVALÚOS 3T 2024–2T 2025
En el último año se avaluaron 189,854 viviendas nuevas con crédito, 5.2% menos que el año anterior.
Contamos cada vivienda nueva —cero meses de edad— que pasó por un avalúo para un crédito entre 3T 2024 y 2T 2025, el último año completo del registro. Es una señal de ventas con crédito, no el total de ventas: lo que se paga de contado no aparece. En el año anterior fueron 200,322.
Vivienda nueva en México — la cifra: 189,854 viviendas nuevas avaluadas con crédito, 3T 2024–2T 2025 (avalúos con crédito; cálculo BlackPrint).
La vivienda nueva avaluada, trimestre por trimestre · 1T 2019 a 2T 2025

| ■ último año (3T 2024–2T 2025) ■ año anterior (3T 2023–2T 2024) ■ 2019–2023 | ||||||
| 61,362 | ||||||
| 60 mil | ||||||
| 54,204 | ||||||
| 40 mil | ||||||
| 20 mil | ||||||
| 0 | ||||||
| 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
- De 230,450 viviendas nuevas avaluadas en 2019 se pasó a 196,559 en 2024: 14.7% menos en cinco años.
- El trimestre más alto fue 4T 2019 (61,362); el más bajo, 1T 2025 (41,472). El cuarto trimestre siempre es el más fuerte del año.
- Monterrey, el Valle de México y Guadalajara suman 31.4% de la vivienda nueva del último año.
Universo: avalúos de casa y departamento con edad de cero meses, sin duplicados y sin el 1% de extremos por municipio. El registro llega al 31 de agosto de 2025; usamos trimestres completos, hasta 2T 2025.
03 · Mapa de hexágonos AVALÚOS 3T 2024–2T 2025
La vivienda nueva se concentra en el norte, el Bajío y el Caribe; el sur casi no aparece.
Partimos el país en hexágonos de unos 28 km y pintamos cada uno según cuántas viviendas nuevas se avaluaron ahí en el último año. De 577 hexágonos con al menos una vivienda nueva, 27 juntan 51% del total.
Vivienda nueva en México — mapa de hexágonos: 51% de la vivienda nueva cae en 27 hexágonos (avalúos con crédito, 3T 2024–2T 2025; cálculo BlackPrint).
Viviendas nuevas avaluadas por hexágono · 3T 2024–2T 2025

| Viviendas nuevas avaluadas por hexágono de 28 km | ||||
| 1–49 | 50–249 | 250–799 | 800–1,999 | 2,000 o más |
- Los 27 hexágonos más intensos —28 km de ancho cada uno— suman 51% de la vivienda nueva del país.
- Chiapas, Oaxaca, Guerrero y Tabasco juntos aportan 1.8% del total.
- Fuera de las metrópolis oficiales se avaluó 8.9% de la vivienda nueva: Tulum, Apaseo el Grande, Acuña o Los Cabos, entre otros.
Cada hexágono suma las viviendas nuevas avaluadas cuyas coordenadas caen adentro. No se muestran avalúos individuales.
04 · Por municipio AVALÚOS 3T 2024–2T 2025
El Marqués, en Querétaro, es el municipio con más vivienda nueva del país: 6,091 unidades en un año.
Le siguen Benito Juárez (Cancún), Reynosa, Juárez y García en Nuevo León, y Tlajomulco. Los 15 municipios de la lista suman 33% de toda la vivienda nueva avaluada.
Vivienda nueva en México — por municipio: 6,091 viviendas nuevas en El Marqués, el municipio n.º 1 (avalúos con crédito, 3T 2024–2T 2025; cálculo BlackPrint).
Los 15 municipios con más vivienda nueva avaluada · 3T 2024–2T 2025
- Juárez y García, el motor de la metrópoli de Monterrey, cayeron 20% y 22%; Tizayuca y Ciudad Juárez crecieron más de 20%.
- El Marqués creció 6.5% mientras el municipio de Querétaro cayó 23.5%: la vivienda nueva de la metrópoli se va al oriente.
- Tlajomulco, que fue el gran productor de Guadalajara, cayó 29.4%; El Salto y Tlaquepaque tomaron parte de ese volumen.
Viviendas nuevas avaluadas por municipio de ubicación del inmueble. El porcentaje compara contra el año anterior.
05 · Crecen y caen AÑO CONTRA AÑO
Kanasín sumó +46% de vivienda nueva en un año; El Carmen, −43%.
Para que un cambio porcentual signifique algo pusimos un piso: solo entran los 55 municipios con al menos 1,000 viviendas nuevas en alguno de los dos años y 500 en ambos.
Vivienda nueva en México — crecen y caen: +46% creció la vivienda nueva en Kanasín (avalúos con crédito, 3T 2024–2T 2025; cálculo BlackPrint).
Los 8 municipios donde más creció la vivienda nueva · último año contra el anterior
Los 8 municipios donde más cayó
- Las caídas pesan más que las alzas: los ocho que más cayeron perdieron 6,712 viviendas; los ocho que más crecieron ganaron 4,283.
- Silao no aparece por el piso, pero es el caso más extremo: pasó de 203 a 1,652 viviendas nuevas.
- Un salto de un año suele ser un desarrollo grande que entró a escriturar, no un mercado que cambió: antes de decidir, revisa quién lo construye.
Variación de viviendas nuevas avaluadas entre el último año y el anterior, por municipio.
06 · Plazas que aceleran AÑO CONTRA AÑO
Ciudad Juárez acelera +22%; San Luis Potosí frena −25%.
Las 26 metrópolis con al menos 2,000 viviendas nuevas en el último año, ordenadas por su cambio contra el año anterior. Diez aceleran y 16 frenan.
Vivienda nueva en México — plazas que aceleran: 16 de 26 metrópolis grandes vendieron menos vivienda nueva que el año anterior (avalúos con crédito, 3T 2024–2T 2025; cálculo BlackPrint).
Crecen Ciudad Juárez, Veracruz, Reynosa y Mexicali; frenan San Luis Potosí, Cancún, Aguascalientes y Monterrey

| Metrópoli | Último año | Año anterior | Cambio | Departamento |
|---|---|---|---|---|
| Ciudad Juárez | 3,591 | 2,939 | +22.2% | 0% |
| Veracruz | 3,112 | 2,744 | +13.4% | 68% |
| Reynosa | 4,743 | 4,226 | +12.2% | 4% |
| Mexicali | 2,947 | 2,636 | +11.8% | 1% |
| Pachuca | 2,779 | 2,671 | +4.0% | 14% |
| Valle de México | 20,640 | 19,977 | +3.3% | 64% |
| Culiacán | 2,428 | 2,354 | +3.1% | 18% |
| La Laguna | 3,635 | 3,568 | +1.9% | 1% |
| León | 4,129 | 4,070 | +1.4% | 21% |
| Hermosillo | 3,334 | 3,299 | +1.1% | 1% |
| Querétaro | 8,799 | 8,912 | −1.3% | 46% |
| Puebla-Tlaxcala | 4,035 | 4,090 | −1.3% | 44% |
| Chihuahua | 3,153 | 3,269 | −3.5% | 0% |
| Guadalajara | 15,954 | 16,736 | −4.7% | 57% |
| Saltillo | 3,362 | 3,533 | −4.8% | 14% |
| Toluca | 2,318 | 2,483 | −6.6% | 14% |
| Puerto Vallarta | 2,592 | 2,839 | −8.7% | 56% |
| Morelia | 2,139 | 2,344 | −8.7% | 37% |
| Mérida | 6,876 | 7,541 | −8.8% | 12% |
| Tijuana | 4,207 | 4,734 | −11.1% | 47% |
| Mazatlán | 2,026 | 2,298 | −11.8% | 40% |
| Playa del Carmen | 4,122 | 4,698 | −12.3% | 70% |
| Monterrey | 22,953 | 27,094 | −15.3% | 6% |
| Aguascalientes | 4,325 | 5,203 | −16.9% | 12% |
| Cancún | 5,503 | 6,707 | −18.0% | 74% |
| San Luis Potosí | 2,880 | 3,836 | −24.9% | 19% |
- De las 26 metrópolis, 10 avaluaron más vivienda nueva que el año anterior y 16 menos.
- Las cuatro que más crecen están en la frontera norte y el Golfo, y venden sobre todo casa de interés social.
- Las dos más grandes van en sentido contrario: Monterrey −15.3% y el Valle de México +3.3%.
Color: cambio de las viviendas nuevas avaluadas, último año contra el anterior. Tamaño: viviendas nuevas del último año.
Cambio de la vivienda nueva avaluada por metrópoli · 3T 2024–2T 2025 contra 3T 2023–2T 2024
- Monterrey sigue siendo la plaza más grande, pero perdió 4,141 viviendas nuevas en un año (−15.3%).
- El Valle de México es de las pocas plazas grandes que crecen: +3.3%, empujado por Tizayuca, Zumpango y Tecámac.
- Las que aceleran son plazas de frontera y del Golfo con producto de interés social y crédito INFONAVIT: Ciudad Juárez, Reynosa, Mexicali y Veracruz.
Metrópolis según la delimitación oficial de 2020 (zonas metropolitanas, metrópolis municipales y zonas conurbadas).
07 · Segmentos AVALÚOS 3T 2024–2T 2025
La vivienda media ya es 46% de lo nuevo; en 2019 era 35%.
Interés social sigue siendo el segmento más grande (48.7%), pero perdió diez puntos desde 2019. Semilujo es 4.5% y residencial, residencial plus y económica juntas no llegan a 1%.
Vivienda nueva en México — segmentos: 46% de la vivienda nueva ya es de segmento medio (avalúos con crédito, 3T 2024–2T 2025; cálculo BlackPrint).
De qué está hecha la vivienda nueva del país · 3T 2024–2T 2025
Tamaño: viviendas nuevas avaluadas · ícono: casa o departamento · color: segmentoInterés socialMediaSemilujoResidencial y más
- La casa sigue mandando: 69% de la vivienda nueva es casa, contra 75% en 2019.
- Interés social bajó de 59.0% a 48.7% del total; media subió de 35.1% a 45.9%.
- Más vivienda media no quiere decir compradores más ricos: el mismo producto sube de segmento cuando su valor cruza el umbral del siguiente.
Segmento según la clasificación de vivienda que trae cada avalúo: económica, interés social, media, semilujo, residencial y residencial plus.
08 · Producto típico AVALÚOS 3T 2024–2T 2025
En Monterrey se vende casa de 66 m² a $1.09 millones; en Querétaro, de 81 m² a $1.99 millones.
El producto típico de las 12 metrópolis con más vivienda nueva: tipo y segmento dominantes, y la mediana de superficie construida, recámaras, precio y precio por m². Es el punto de partida para definir qué lanzar en cada plaza.
Vivienda nueva en México — producto típico: 12 plazas con su ficha de producto (avalúos con crédito, 3T 2024–2T 2025; cálculo BlackPrint).
El producto típico por plaza · vivienda nueva avaluada, 3T 2024–2T 2025
Casa 94% · interés social 48%
- m² construidos
- 66
- Recámaras
- 2
- Precio mediano
- $1.09 M
- Precio por m²
- $15,794
+13% de m² construidos contra 2019 (59 m²)
Departamento 64% · media 45%
- m² construidos
- 58
- Recámaras
- 2
- Precio mediano
- $1.47 M
- Precio por m²
- $20,597
−10% de m² construidos contra 2019 (64 m²)
Departamento 57% · interés social 53%
- m² construidos
- 51
- Recámaras
- 2
- Precio mediano
- $1.15 M
- Precio por m²
- $21,180
−19% de m² construidos contra 2019 (63 m²)
Casa 54% · media 76%
- m² construidos
- 81
- Recámaras
- 2
- Precio mediano
- $1.99 M
- Precio por m²
- $23,297
−9% de m² construidos contra 2019 (89 m²)
Casa 88% · interés social 51%
- m² construidos
- 67
- Recámaras
- 2
- Precio mediano
- $1.29 M
- Precio por m²
- $17,098
Mismos m² construidos que en 2019 (67 m²)
Departamento 74% · interés social 65%
- m² construidos
- 51
- Recámaras
- 2
- Precio mediano
- $1.00 M
- Precio por m²
- $20,570
+2% de m² construidos contra 2019 (50 m²)
Casa 96% · interés social 93%
- m² construidos
- 46
- Recámaras
- 2
- Precio mediano
- $757 mil
- Precio por m²
- $16,400
+1% de m² construidos contra 2019 (45 m²)
Casa 88% · media 53%
- m² construidos
- 74
- Recámaras
- 3
- Precio mediano
- $1.35 M
- Precio por m²
- $17,720
+28% de m² construidos contra 2019 (58 m²)
Casa 53% · media 57%
- m² construidos
- 59
- Recámaras
- 2
- Precio mediano
- $1.95 M
- Precio por m²
- $29,095
Sin comparación con 2019: el registro está completo desde 2022
Casa 79% · media 69%
- m² construidos
- 88
- Recámaras
- 3
- Precio mediano
- $1.72 M
- Precio por m²
- $18,562
+28% de m² construidos contra 2019 (68 m²)
Departamento 70% · media 50%
- m² construidos
- 63
- Recámaras
- 2
- Precio mediano
- $1.78 M
- Precio por m²
- $27,821
+40% de m² construidos contra 2019 (45 m²)
Casa 56% · media 63%
- m² construidos
- 82
- Recámaras
- 2
- Precio mediano
- $1.60 M
- Precio por m²
- $19,482
Mismos m² construidos que en 2019 (81 m²)
INFONAVITFOVISSSTECofinanciamientoBancaOtros
- En el Valle de México, Guadalajara, Cancún y Playa del Carmen lo que más se vende ya es departamento; en Monterrey, Mérida, Reynosa y Aguascalientes, casi solo casa.
- El precio por m² va de $15,794 en Monterrey a $29,095 en Tijuana.
- Querétaro es la única de las 12 donde la banca financia más que el INFONAVIT: 44% contra 43%.
Medianas de la vivienda nueva avaluada en cada metrópoli. Tipo y segmento: el más frecuente, con su porcentaje. Pesos corrientes.
09 · ¿Se encoge? AVALÚOS 2019–2025
El producto se encogió en Guadalajara (−19%), el Valle de México y Querétaro; en Monterrey, León y Aguascalientes creció.
En todo el país la mediana subió de 59.9 a 62.5 m² construidos, pero es efecto de mezcla: se vende menos interés social, que es el producto más chico. Dentro de cada segmento la historia es otra: la vivienda media nueva pasó de 93.8 a 86.0 m² (−8.3%).
Vivienda nueva en México — ¿se encoge?: −8.3% m² construidos de la vivienda media nueva desde 2019 (avalúos con crédito, 3T 2024–2T 2025; cálculo BlackPrint).
Mediana de m² construidos de la vivienda nueva · 2019 contra 3T 2024–2T 2025

| +11.8% | +11.8% | |||||
| Tijuana | Tijuana | −15% | −5% | 0% | +5% | +15% |
| −11.1% | −11.1% | +22.2% | +22.2% | Línea negra: sin cambio. Rosa: vendió menos | ||
| 20 mil | ||||||
| +1.1% | +1.1% | |||||
| −3.5% | −3.5% | |||||
| 5 mil | ||||||
| 2 mil | ||||||
| −15.3% | −15.3% | |||||
| +12.2% | +12.2% | |||||
| +1.9% | +1.9% | |||||
| +3.1% | +3.1% | |||||
| Mazatlán | Mazatlán | −4.8% | −4.8% | |||
| −11.8% | −11.8% | |||||
| −16.9% | −16.9% | −18.0% | −18.0% | |||
| −24.9% | −24.9% | |||||
| −8.8% | −8.8% | |||||
| León | León | −12.3% | −12.3% | |||
| +1.4% | +1.4% | Veracruz | Veracruz | |||
| +13.4% | +13.4% | |||||
| −1.3% | −1.3% | |||||
| +4.0% | +4.0% | |||||
| Morelia | Morelia | +3.3% | +3.3% | −8.7% | −8.7% | |
| −8.7% | −8.7% | |||||
| Toluca | Toluca | −1.3% | −1.3% | |||
| −6.6% | −6.6% | |||||
| −4.7% | −4.7% | |||||
| Metrópolis con 2,000 viviendas nuevas avaluadas o más en el último año (3T 2024–2T 2025). Delimitación metropolitana oficial de 2020. |
- Donde se encoge, también se vuelve vertical: en Guadalajara la casa pasó de 60% a 43% de la vivienda nueva; en Querétaro, de 76% a 54%.
- Interés social no cambió de tamaño (49.4 contra 49.4 m²), pero su precio mediano pasó de $470 mil a $815 mil.
- En Monterrey, Aguascalientes, León y Playa del Carmen el producto creció más de 5%: ahí la vivienda nueva subió de segmento sin perder superficie.
Mediana de superficie construida de la vivienda nueva avaluada en 2019 y en el último año. Tijuana no se compara: su registro está completo solo desde 2022.
10 · Quién financia AVALÚOS 3T 2024–2T 2025
El INFONAVIT financia 63% de la vivienda nueva; la banca subió de 21% a 26% desde 2019.
Por otorgante del crédito: INFONAVIT 62.7%, banca 26.0%, FOVISSSTE 6.2% y cofinanciamientos 3.7%. BBVA es el banco con más vivienda nueva: 21,871 créditos en el último año, 44% de lo que financió la banca.
Vivienda nueva en México — quién financia: 63% de la vivienda nueva se financia con INFONAVIT (avalúos con crédito, 3T 2024–2T 2025; cálculo BlackPrint).
Quién financia la vivienda nueva en cada plaza · 3T 2024–2T 2025

| Monterrey | 72% | 23% | |
| Valle de México | 55% | 10% | 29% |
| Guadalajara | 61% | 6% | 30% |
| Querétaro | 43% | 8% | 44% |
| Mérida | 61% | 6% | 30% |
| Cancún | 68% | 6% | 22% |
| Reynosa | 98% | ||
| Aguascalientes | 61% | 30% | |
| Tijuana | 62% | 33% | |
| León | 52% | 38% | |
| Playa del Carmen | 56% | 7% | 31% |
| Puebla-Tlaxcala | 53% | 35% | |
| Todo el país | 63% | 6% | 26% |
| Otorgante del crédito de la vivienda nueva avaluada · 3T 2024–2T 2025 |
- Reynosa es casi un mercado de un solo comprador: 98% de su vivienda nueva se financia con INFONAVIT.
- FOVISSSTE bajó de 10.2% a 6.2% del total; donde más pesa es el Valle de México (10%).
- Querétaro (44%), León (38%) y Puebla-Tlaxcala (35%) son las plazas grandes que más dependen de la banca.
Otorgante registrado en el avalúo. Cofinanciamiento = créditos INFONAVIT o FOVISSSTE combinados con un banco. Otros = entidades financieras menores.
11 · Competencia AVALÚOS 3T 2024–2T 2025
En Tijuana, Ruba tiene 48% de la vivienda nueva identificada; en Puebla-Tlaxcala, las tres primeras constructoras apenas suman 30%.
El avalúo registra quién construyó la vivienda. En la vivienda nueva del último año ese dato viene en 81% de los casos; el resto dice «no proporcionado». Por eso las participaciones son sobre la vivienda identificada, no sobre el total, y conviene leerlas como una muestra.
Vivienda nueva en México — competencia: 81% de la vivienda nueva trae la constructora identificada (avalúos con crédito, 3T 2024–2T 2025; cálculo BlackPrint).
Las tres constructoras con más vivienda nueva identificada por plaza · 3T 2024–2T 2025
| Plaza | Cobertura | 1.ª constructora | 2.ª | 3.ª | Top 3 |
|---|---|---|---|---|---|
| Monterrey 346 empresas | 92% | Inmobiliaria Vidusa 30% · 6,347 | Casas Javer 13% · 2,835 | Inmobiliaria Hogar Futuro 12% · 2,571 | 56% |
| Valle de México 396 empresas | 75% | Sadasi 25% · 3,920 | Casas Javer 16% · 2,562 | Conjunto Parnelli 9% · 1,401 | 51% |
| Guadalajara 396 empresas | 79% | Casas Javer 17% · 2,195 | Milenium Construcasa 13% · 1,616 | Edificaciones Integrales Futura 9% · 1,105 | 39% |
| Querétaro 369 empresas | 83% | Altta Homes 12% · 901 | Casas Javer 10% · 762 | Inmobiliaria Cordillera 9% · 660 | 32% |
| Mérida 190 empresas | 78% | Sadasi 25% · 1,337 | Crear Hogares del Sureste 8% · 437 | Desarrollos de Vivienda Sustentable 8% · 431 | 41% |
| Cancún 65 empresas | 84% | Casas Javer 19% · 901 | Cadurma 16% · 731 | Ruba 12% · 579 | 48% |
| Reynosa 43 empresas | 95% | Inmobiliarios Mexicanos 30% · 1,360 | VIP Desarrollo Urbano 18% · 799 | Promotora de Hogares SM 17% · 755 | 65% |
| Aguascalientes 137 empresas | 90% | Casas Javer 25% · 958 | Desarrollos y Construcciones del Centro 8% · 315 | Altta Homes 8% · 297 | 40% |
| Tijuana 129 empresas | 84% | Ruba 48% · 1,713 | Inmobiliaria y Desarrolladora Encasa 13% · 473 | Residenciales Cadena 13% · 445 | 74% |
| León 133 empresas | 86% | Altta Homes 19% · 692 | Ruba 8% · 272 | Inmobiliaria Gestoría y Asesoría 7% · 234 | 34% |
| Playa del Carmen 43 empresas | 73% | Cadurma 31% · 922 | Casas ARA 24% · 729 | Conjunto Parnelli 11% · 326 | 66% |
| Puebla-Tlaxcala 260 empresas | 69% | IVI Constructora 12% · 329 | Constructora AMP 9% · 265 | Conjunto Parnelli 9% · 253 | 30% |
- A nivel nacional las más grandes son Casas Javer (10,680), Ruba (10,067), Inmobiliaria Vidusa (6,537) y Sadasi (5,984).
- En Monterrey, la plaza más grande, Inmobiliaria Vidusa sola tiene 30%; en Guadalajara y Querétaro ninguna pasa de 18%.
- La cobertura cambia por plaza: va de 69% en Puebla-Tlaxcala a 95% en Reynosa. En el explorador de abajo está cada municipio.
Participación = viviendas nuevas de la constructora ÷ viviendas nuevas con constructora identificada en esa plaza. Nombres sin razón social y con variantes de captura unificadas.
12 · Lejanía AVALÚOS 3T 2024–2T 2025
La vivienda nueva queda 100 metros más lejos del transporte que la usada; en Tijuana, 280.
Cada avalúo anota la distancia al transporte urbano más cercano. La mediana de la vivienda nueva es 300 m; la de la usada que se avaluó en el mismo año, 200 m.
Vivienda nueva en México — lejanía: +100 m más lejos del transporte queda la vivienda nueva que la usada (avalúos con crédito, 3T 2024–2T 2025; cálculo BlackPrint).
Distancia al transporte urbano · vivienda nueva contra usada, 3T 2024–2T 2025

| +100 m | ||||||
| Guadalajara | +143 m | |||||
| Querétaro | +200 m | |||||
| +150 m | ||||||
| Cancún | +90 m | |||||
| Aguascalientes | +200 m | |||||
| +280 m | ||||||
| León | +50 m | |||||
| Playa del Carmen | +50 m | |||||
| Puebla-Tlaxcala | +100 m | |||||
| +100 m | ||||||
| 0 m | 100 m | 200 m | 300 m | 400 m | 500 m | 600 m |
| Mediana de la distancia al transporte urbano que anota el valuador · 3T 2024–2T 2025 |
- 22% de la vivienda nueva queda a más de 500 m del transporte; en la usada es 14%.
- Querétaro es la plaza grande más lejana: 500 m de mediana y 43% de la vivienda nueva a más de 500 m.
- Valle de México y Reynosa son las únicas de las 12 donde la nueva queda igual de cerca que la usada.
Distancia que anota el valuador, en metros, redondeada por él. El dato viene completo en los avalúos desde 2023.
13 · Explorador por plaza
Elige tu metrópoli y tu municipio: sale la ficha benchmark completa.
Para 63 metrópolis con 200 viviendas nuevas o más en el último año y 221 municipios con al menos 100 en alguno de los dos últimos años: serie trimestral, mezcla de segmentos, producto típico, financiamiento y constructoras identificadas.
Vivienda nueva en México — explorador por plaza: 63 metrópolis con 200 viviendas nuevas o más en el último año y 221 municipios con al menos 100 en alguno de los dos últimos años, cada uno con serie trimestral, producto típico y financiamiento (avalúos con crédito; cálculo BlackPrint).
Mapa interactivo: unidades, variación y % de departamento por metrópoli
- Cambia entre unidades, variación y % de departamento: en Cancún el departamento es 74% de la vivienda nueva; en Monterrey, 6%.
- Pasa el cursor o toca una metrópoli: sus unidades del último y del penúltimo año y su segmento principal. El clic abre su ficha en el explorador de abajo.
- Usa Centro del país para separar Guadalajara, León, Querétaro, Morelia, Toluca, el Valle de México, Pachuca y Puebla-Tlaxcala.
Metrópolis con 2,000 viviendas nuevas o más en el último año (26).
¿Lo quieres en tu modelo? Descarga la serie por municipio y trimestre: CSV, 8,610 filas, 351 municipios (CC BY 4.0).
14 · Cómo se calculó
Una vivienda nueva avaluada con crédito es la señal más cercana a una venta que hay a nivel municipio.
Cada vez que un banco o un instituto da un crédito para comprar vivienda se hace un avalúo, y el avalúo anota la edad del inmueble. Si la edad es cero meses, la vivienda es nueva. Contar esos avalúos por trimestre y por municipio da una medida de absorción con crédito.
Vivienda nueva en México — cómo se calculó: de 3,269,222 avalúos de vivienda de enero de 2019 a agosto de 2025 quedaron 3,103,628 después de la limpieza, y 1,338,515 son de vivienda nueva de 1T 2019 a 2T 2025 (avalúos con crédito; cálculo BlackPrint).
Las reglas
Casa sola, casa en condominio y departamento en condominio. Se excluye la categoría «otro».
El registro llega al 31 de agosto de 2025. El último año es 3T 2024–2T 2025; el anterior, 3T 2023–2T 2024.
Quitamos 100,613 avalúos idénticos en fecha, colonia, valor, superficie y coordenadas. Es un criterio conservador: dos unidades del mismo prototipo avaluadas el mismo día cuentan como una.
Fuera el 1% más barato y el 1% más caro por m² de cada municipio, sobre todos los avalúos de vivienda.
Zonas metropolitanas, metrópolis municipales y zonas conurbadas de la delimitación federal de 2020. El Valle de México incluye las 16 alcaldías y sus municipios conurbados.
Sin razón social (S. A. de C. V., S. A. P. I.) y con variantes de captura unidas. Las participaciones se calculan solo sobre la vivienda con constructora identificada.
Producto típico = mediana de m² construidos, recámaras, precio y precio por m², con al menos 30 viviendas.
El dataset completo por municipio y trimestre está en Datos abiertos.
- De 3,269,222 avalúos de vivienda de enero de 2019 a agosto de 2025 quedaron 3,103,628 después de la limpieza. De 1T 2019 a 2T 2025, 1,338,515 son de vivienda nueva.
- Todo es agregado por municipio: ni direcciones, ni cuentas prediales, ni ningún dato de una vivienda en particular.
Absorción proxy: viviendas nuevas avaluadas con crédito. Precio: valor concluido del avalúo. Precio por m²: valor concluido ÷ superficie vendible.
15 · Lo que no es
Es una señal de ventas con crédito, no el total de ventas.
Antes de meter estas cifras a un modelo de absorción conviene saber qué miden y qué no.
Las 1,338,515 viviendas nuevas de esta guía son avalúos con crédito de 1T 2019 a 2T 2025: miden absorción escriturada con crédito, no el total de ventas (cálculo BlackPrint).
Los límites de estos datos
La vivienda que se paga de contado no pasa por avalúo y no aparece. En el segmento residencial, donde se paga más de contado, la cifra se queda corta.
El avalúo se hace cuando el crédito se formaliza, meses después de la venta en planos. Es absorción escriturada.
El registro de Baja California está incompleto antes de 2022. Tijuana y Mexicali se comparan año contra año, no contra 2019.
19% de la vivienda nueva no trae constructora. Las participaciones describen la vivienda identificada.
Precios en pesos corrientes. Una parte del alza desde 2019 es inflación.
Es una medida redondeada por cada valuador, útil para comparar plazas, no para medir un predio.
¿Vas a evaluar un terreno? La guía cómo se valúa un predio con comparables explica cómo pasar de la absorción de la plaza al valor del suelo.
- Para decidir un proyecto, estas cifras son el punto de partida: el siguiente paso es el corte de tu submercado, con oferta vigente, precios de lista y velocidad de venta por desarrollo.
Fuente: avalúos de vivienda con crédito hipotecario, enero de 2019 a agosto de 2025; delimitación de metrópolis de México 2020 (SEDATU, CONAPO e INEGI); procesamiento BlackPrint.
Preguntas frecuentes
¿Dónde se vende más vivienda nueva en México?
¿Cuánta vivienda nueva se vende al año en México?
¿Qué producto de vivienda nueva se vende más?
¿Se está haciendo más chica la vivienda nueva?
¿Quién financia la vivienda nueva en México?
¿Qué constructoras venden más vivienda nueva?
¿De dónde salen estos datos?
Sigue con…
Para desarrolladoras y fondos
Pide el corte completo de tu plaza: absorción, producto y competencia.
Cruzamos avalúos, oferta vigente, precios de lista y constructoras de tu submercado, municipio por municipio y colonia por colonia, para decidir dónde comprar tierra y qué producto lanzar.